Arenevate turgude ralli ei tule seekord Hiinast
Arenevatest aktsiaturgudest rääkides on harjutud esimesena mõtlema Hiinale. 2026. aastal kirjeldab niisugune seos turgu üha halvemini. MSCI Emerging Markets indeks tõusis augusti lõpuks USA dollarites 24,1%, edestades MSCI Worldi 13,1% tootlust. Hiina indeks oli samal ajal 7,6% miinuses, Lõuna-Korea oli tõusnud 91,9% ja Taiwan 63,5%.
Arenevate turgude tugev aasta ei ole seega olnud laiapõhjaline taastumine, vaid eelkõige Aasia kiibitööstuse ja tehisintellekti taristu kasvutsükli lugu. Korea ja Taiwani erakordse tõusu kõrval jäi India dollarites 8,6% miinusesse, Brasiilia tõusis aga 14,6%. Sama nime alla koondatud turud liikusid väga erinevates suundades.
Arenevate turgude 2026. aasta tootlus on väga ebaühtlane
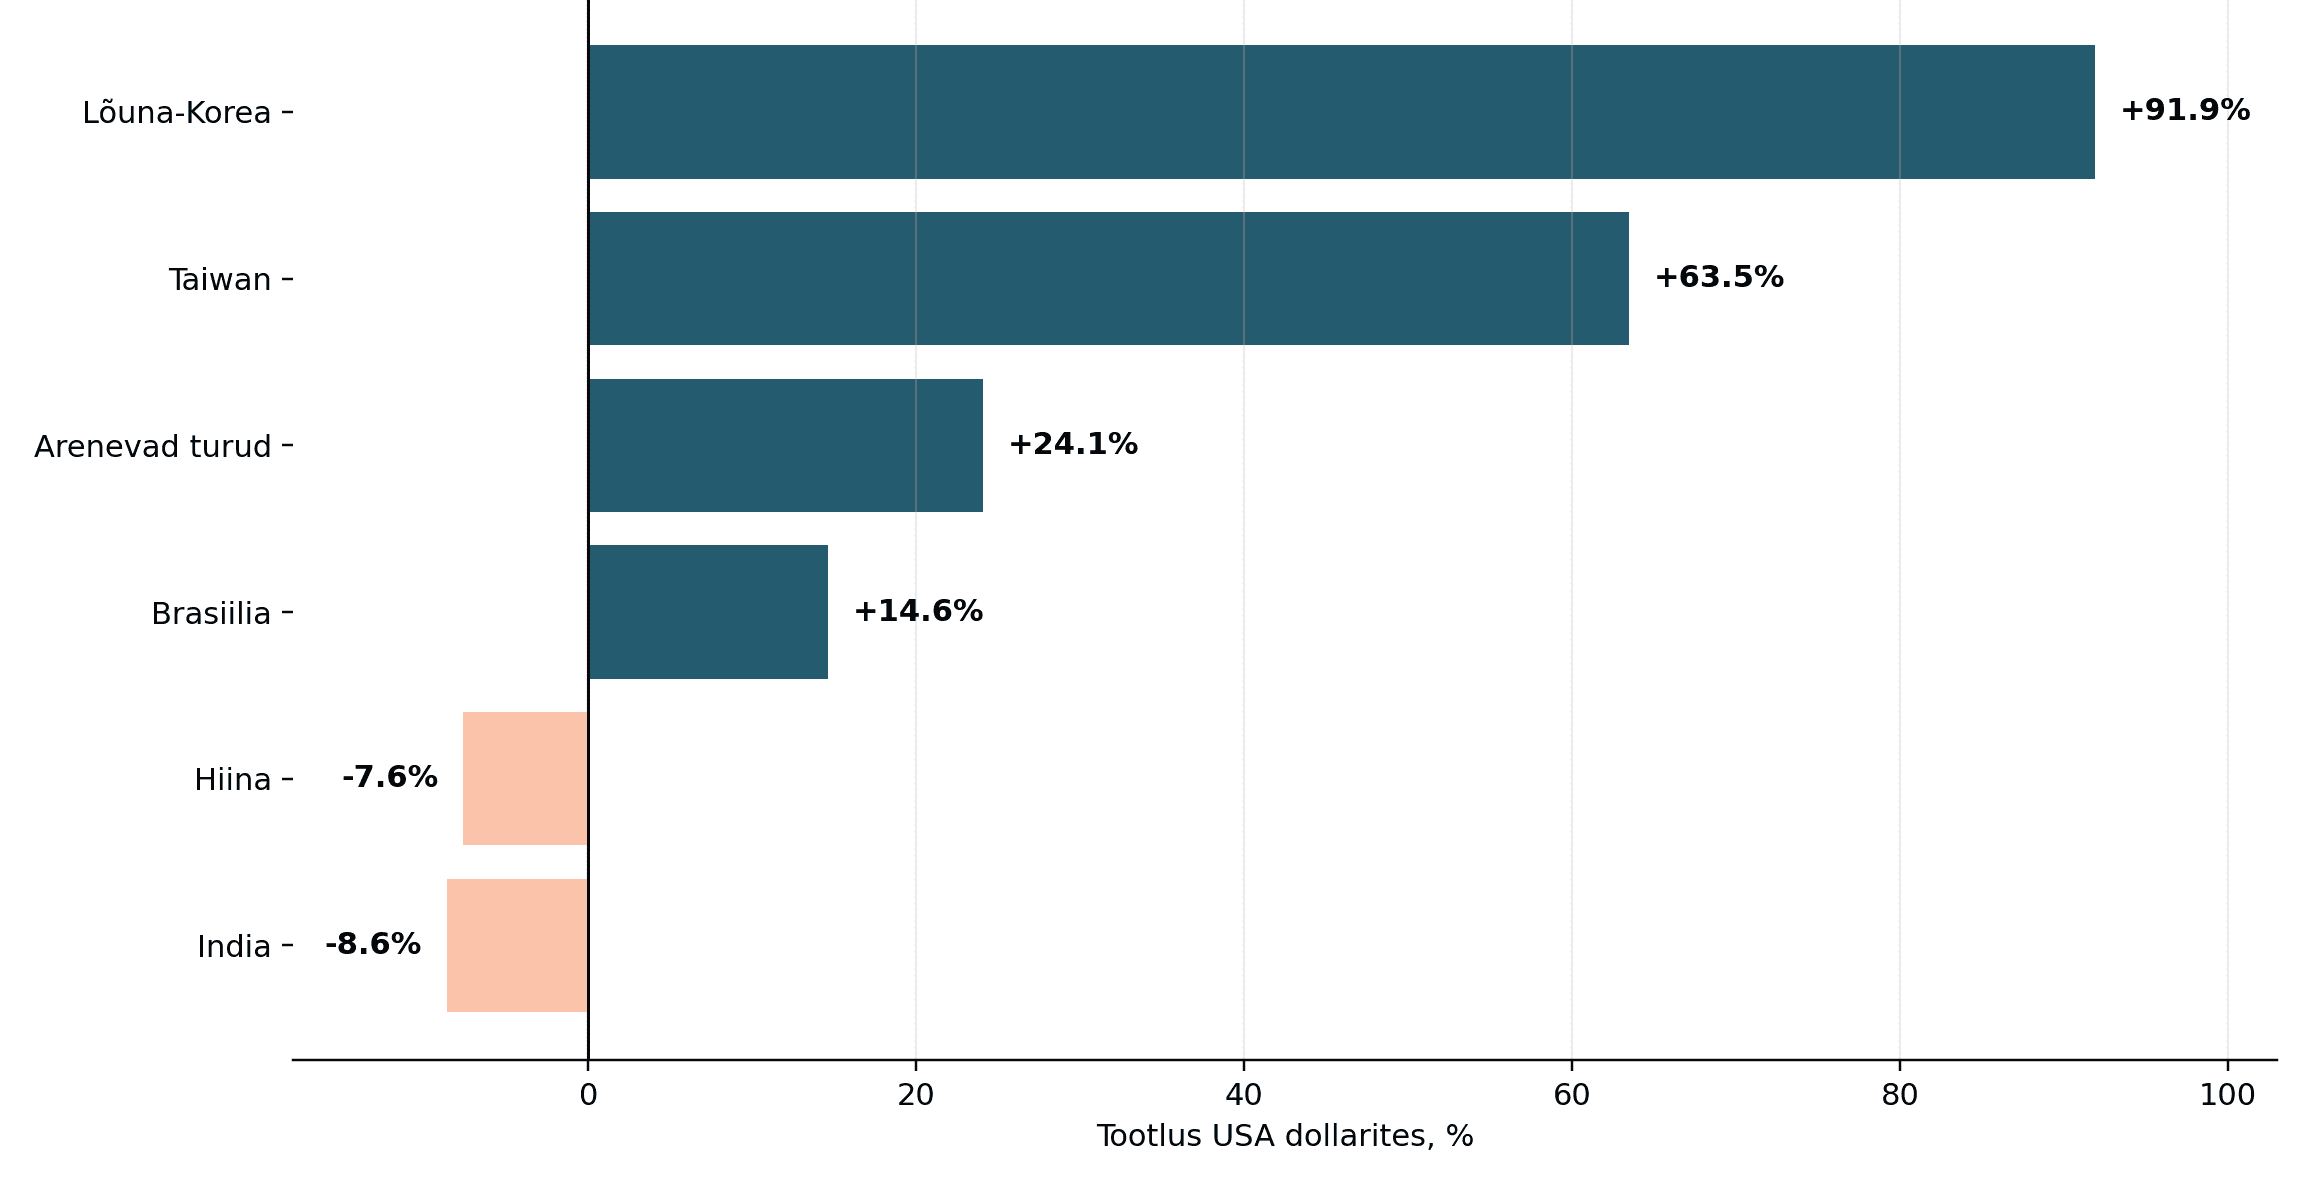 Allikas: MSCI riigi- ja arenevate turgude indeksite faktilehed. Netotootlus USA dollarites seisuga 31.08.2026.
Hiina ei ole enam indeksi suurim turg
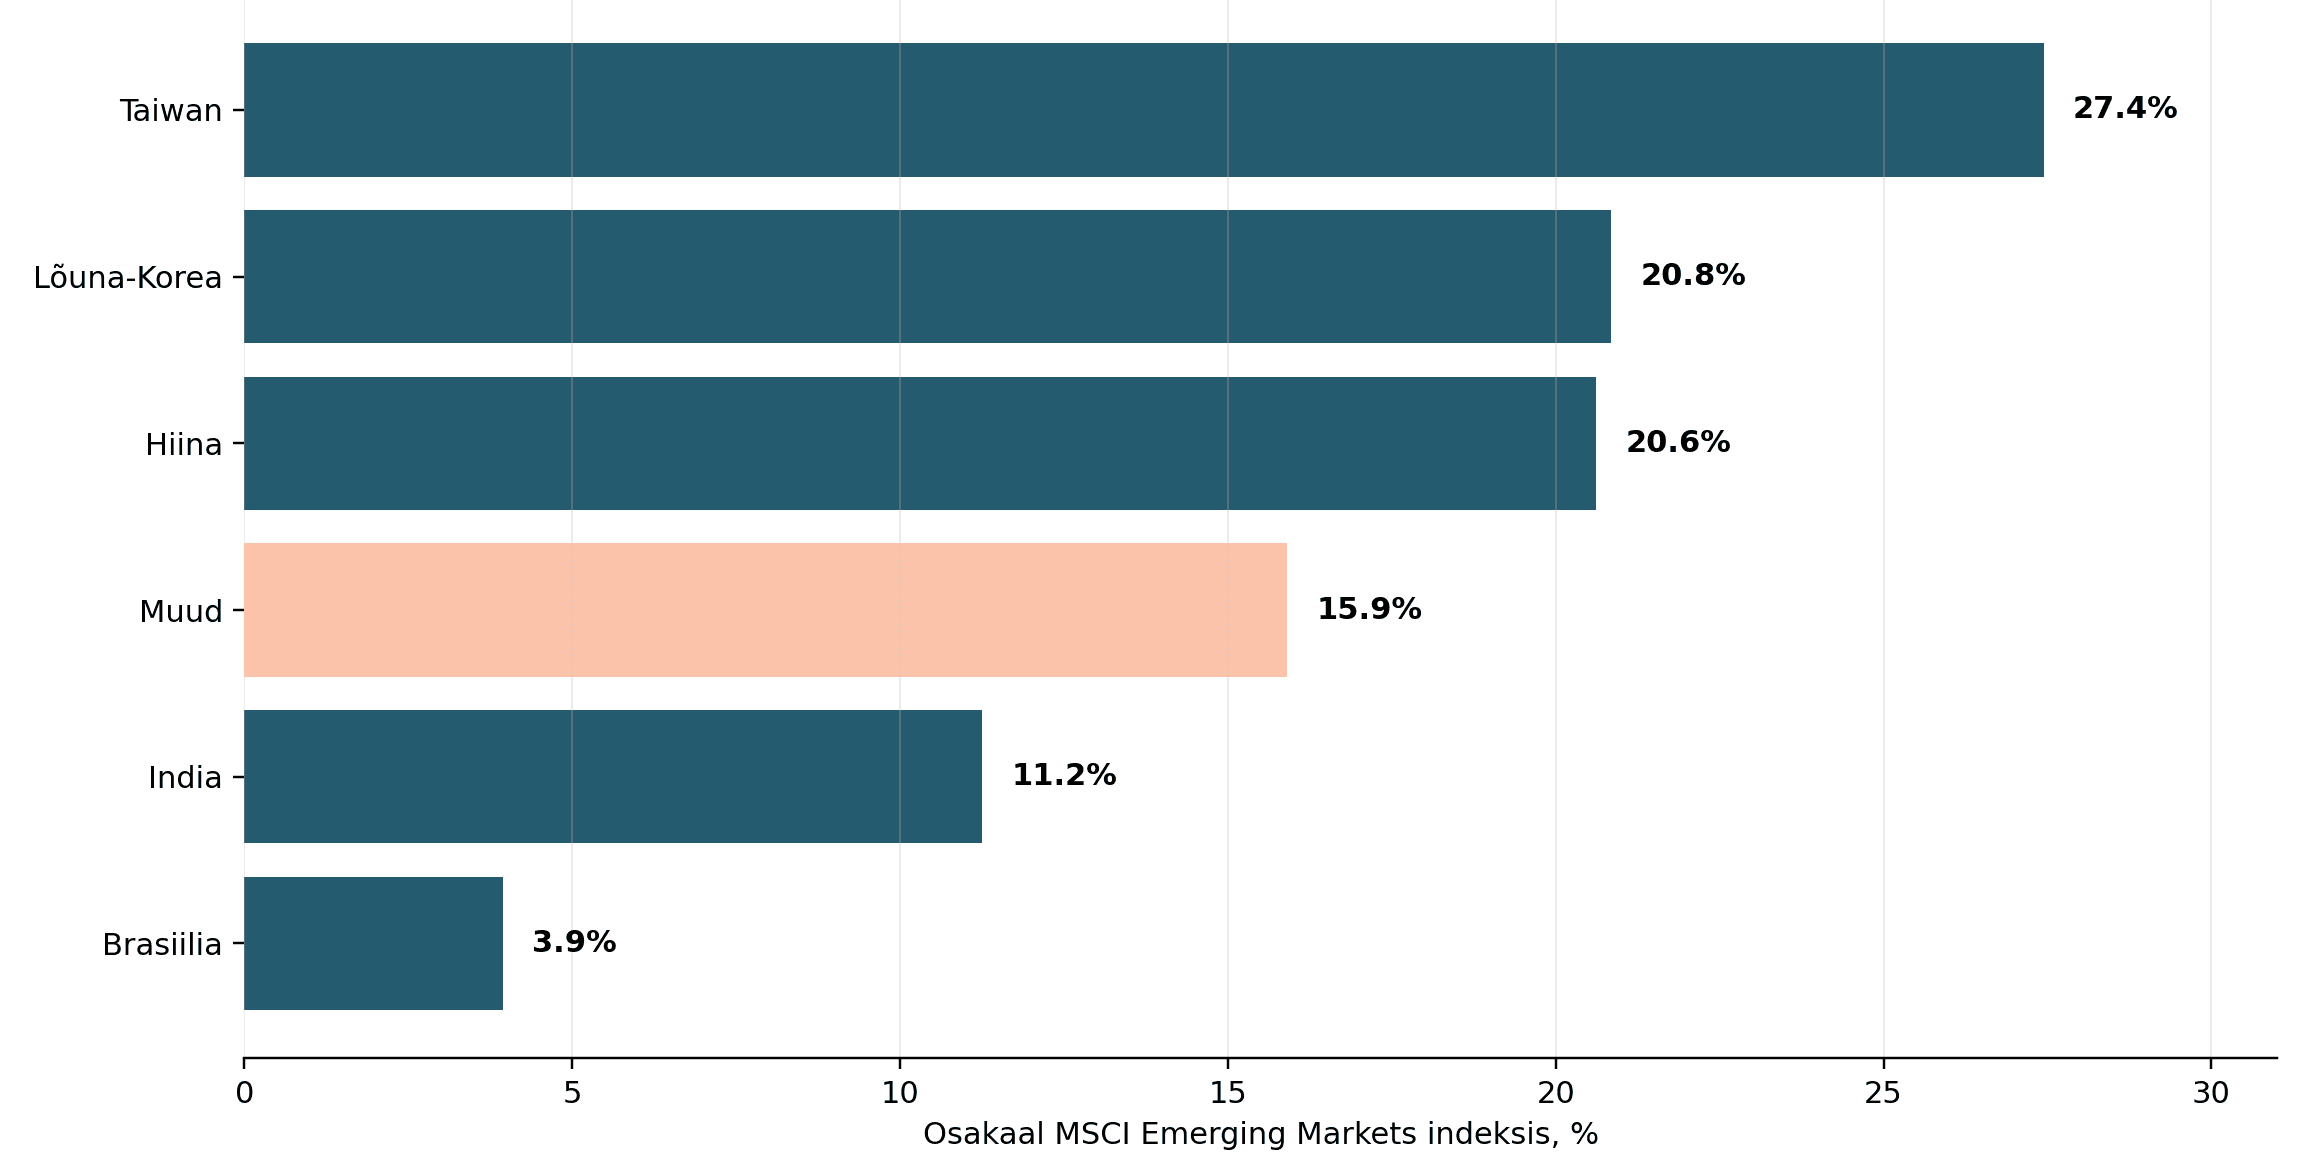
MSCI Emerging Markets indeks sisaldab 24 riigi 1178 suuremat ja keskmise suurusega ettevõtet. Taiwani osakaal indeksis oli augusti lõpus 27,4%, Lõuna-Korea osakaal 20,8% ja Hiina oma 20,6%. India moodustas indeksist 11,3% ning Brasiilia 3,9%.
Veel olulisem muutus tuleb välja sektorite ja üksikute ettevõtete tasandil. Infotehnoloogia moodustas indeksist 41,6%. TSMC üksi andis indeksist 15,1%, Samsung Electronics 7,2% ja SK hynix 5,5%. Kolm ettevõtet moodustasid seega enam kui veerandi kogu arenevate turgude indeksist.
Laiapõhjalise arenevate turgude fondi taga ei ole enam peamiselt Hiina tarbimine, kinnisvara ja pangandus. Üha suurem osa tootlusest sõltub pooljuhtidest, mälukiipidest, tehisintellekti arvutusvõimsusest ja suurte tehnoloogiaettevõtete investeeringutest.
Graafik: Hiina ei ole enam arenevate turgude indeksi suurim riik
 Allikas: MSCI Emerging Markets Index faktileht. "Muud" koondab ülejäänud 19 turgu.
Korea ja Taiwan sõidavad kiibitsükli harjal
Taiwani aktsiaturg on veelgi kontsentreeritum kui arenevate turgude indeks tervikuna. Infotehnoloogia moodustas MSCI Taiwan indeksist 86,7% ning TSMC osakaal ulatus 55,2%ni. Teisisõnu sõltub Taiwani indeksi liikumine suuresti ühest ettevõttest ja maailma nõudlusest kõige arenenumate pooljuhtide järele.
Lõuna-Korea indeksis oli infotehnoloogia osakaal ligikaudu 69%. Samsung Electronics moodustas indeksist 34,6% ja SK hynix 26,3%. Mõlema ettevõtte tulemusi on toetanud AI-kiirendites kasutatava kiire mälu ja muude mälukiipide nõudlus. Seetõttu kujutab Korea turu ligi 92% tõus samal ajal nii tugevat kasumikasvu kui ka erakordselt suurt sõltuvust ühest tööstusharust.
Kiibitööstuse kõrval on Korea turgu saatnud ettevõtete juhtimise ja aktsionäride kohtlemise reformid. Finantsteenuste komisjon sidus 2026. aastal kõrge dividendiga ettevõtete maksusoodustused ettevõtte väärtuse kasvatamise plaanide avaldamisega. Plaanides tuuakse muu hulgas välja omakapitali tootluse, dividendimäära ja investeeringute eesmärgid. Poliitika eesmärk on vähendada aastaid Korea aktsiaid saatnud hinnastuse allahindlust.
Väga madal hinnakordaja ei tähenda siiski, et Korea ettevõtete kasum püsib praegusel tasemel lõputult. MSCI Korea järgmise 12 kuu oodatav P/E oli augusti lõpus vaid 5,1, kuid näitaja põhineb erakordselt kõrgel kasumiootusel. Mälukiipide hindade või AI-taristu investeeringute aeglustumine muudaks nii kasumit kui ka suhtarvu kiiresti.
Hiina toodab kiiresti kuid tarbib ettevaatlikult
Hiina aktsiaturg oli 2024. ja 2025. aastal taastunud, kuid 2026. aasta kaheksa esimese kuuga liikus MSCI China indeks taas miinusesse. Indeksi järgmise 12 kuu P/E oli augusti lõpus 10,8 ja hinna-raamatupidamisväärtuse suhe 1,45, mis jäid selgelt alla maailma aktsiaturu vastavatele näitajatele.
Hiina börsiettevõtete koosseis erineb Korea ja Taiwani omast. MSCI China suurimad positsioonid olid Tencent, Alibaba, China Construction Bank, ICBC, Xiaomi ja Meituan. Tarbijasektori osakaal oli 23,7%, finantssektoril 20,2% ja kommunikatsiooniteenustel 18,2%, samal ajal kui infotehnoloogia moodustas vaid 11,2%.
Hiina majandusandmed näitavad samas kahte väga erinevat kiirust. Tööstustoodang kasvas augustis aastaga 5,2% ja kõrgtehnoloogiline tootmine 16,7%. Liitiumioonakude toodang suurenes 57,2% ning tööstusrobotite toodang 34,6%. Hiina tootmis- ja ekspordivõimekus püsib seega tugev.
Kodumaine nõudlus on märksa tagasihoidlikum. Jaemüük kasvas augustis vaid 0,4%, aasta esimese kaheksa kuu põhivarainvesteeringud vähenesid 7,2% ja kinnisvarainvesteeringud 19,9%. Uute äri- ja elamispindade müügiväärtus langes 13%. Hiina statistikaamet kirjeldas olukorda tugeva pakkumise ja nõrga nõudluse terava tasakaalutusena.
Graafik: Hiina majanduses liiguvad tootmine ja nõudlus eri tempos
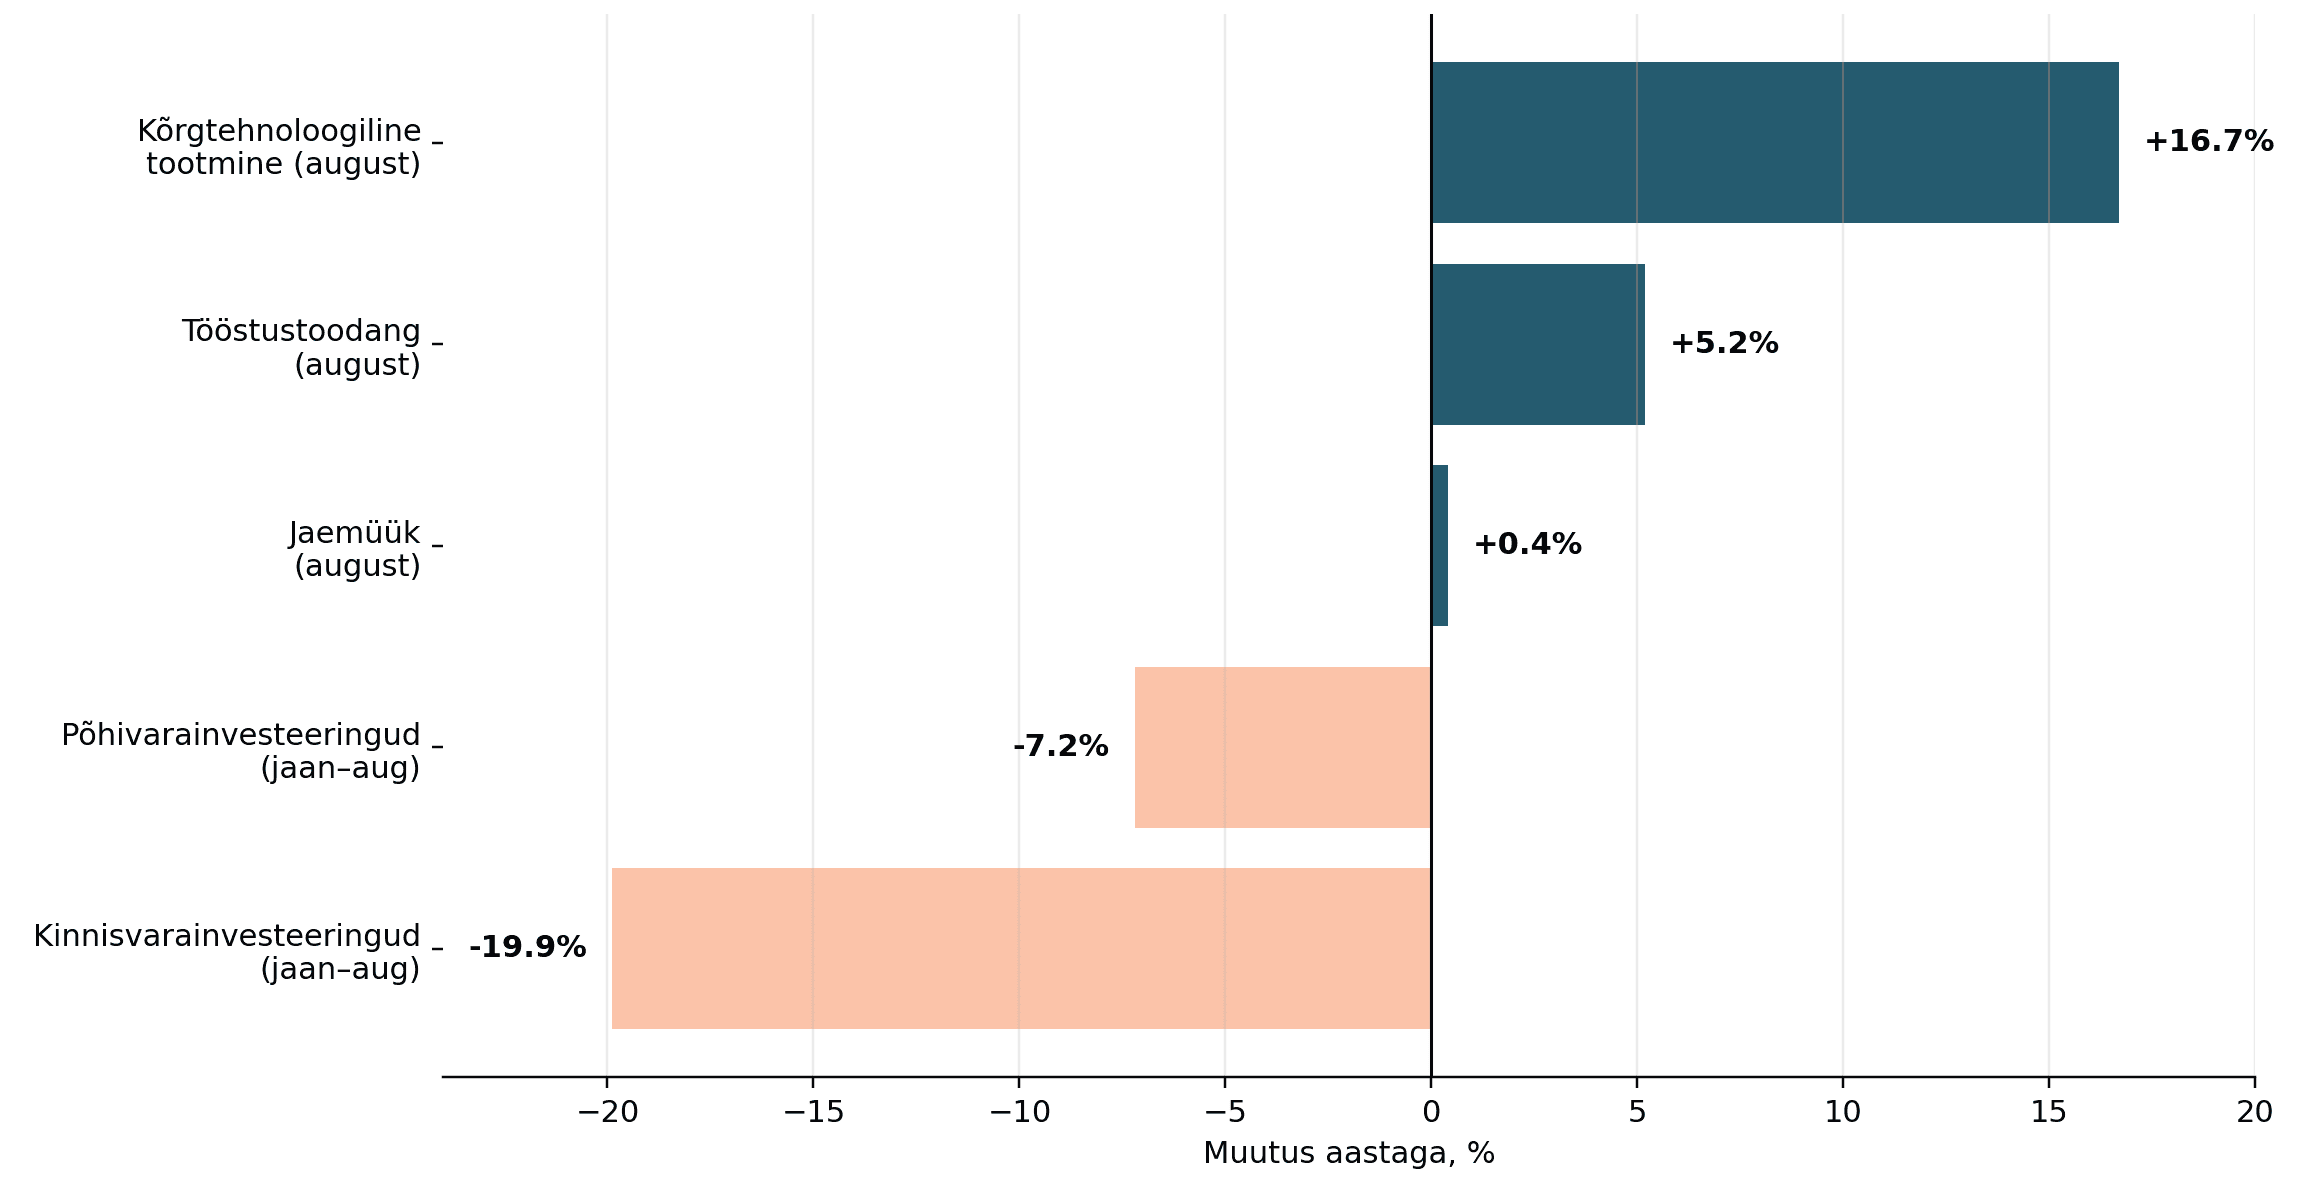 Allikas: Hiina riiklik statistikaamet.
Hiina aktsiaturu põhiküsimus ei ole seega ainult majanduskasvu kiirus. Oluline on ka kasvu koosseis. Tehased, kõrgtehnoloogia ja eksport võivad areneda kiiresti, kuid Tencent, Alibaba, Meituan, pangad ja kindlustusettevõtted sõltuvad suuremal määral kodumaisest tarbijast, kinnisvaraturust ning ettevõtete ja majapidamiste kindlustundest.
IMF tõi veebruaris avaldatud Hiina ülevaates samuti välja, et tugevate ekspordinumbrite ja poliitilise toe kõrval jäi eratarbimine tagasihoidlikuks. Fondi hinnangul vajab majandus rohkem tarbimist toetavaid meetmeid, kinnisvarasektori korrastamist ja sotsiaalkaitse tugevdamist, et vähendada majapidamiste vajadust suure osa sissetulekust säästa.
India näitab majanduse ja aktsiaturu erinevust
India majandus on endiselt üks kiiremini kasvavaid suuri majandusi. IMF-i juuli väljavaate järgi peaks India reaalne SKP kasvama 2026. aastal 6,4%. Aktsiaturu liikumine oli sellele vaatamata nõrk: MSCI India oli augusti lõpuks dollarites langenud 8,6%.
Erinevuse üks taustategur on hinnastamine. India järgmise 12 kuu P/E oli 19,9 ehk peaaegu kaks korda kõrgem kui arenevate turgude indeksil tervikuna. Suurimate positsioonide seas olid HDFC Bank, Reliance Industries, ICICI Bank ja Bharti Airtel, mistõttu sõltub India turg rohkem kodumaisest krediidist, tarbimisest, energiast ja telekommunikatsioonist kui AI-kiipidest.
India 2026. aasta arengud kinnitavad, et kiire majanduskasv ja aktsiaturu tootlus ei liigu tingimata samas tempos. Kui tugev kasv on juba kõrges hinnas arvestatud, võib ettevõtete tulemuste paranemine kuluda üksnes olemasoleva hinnataseme õigustamiseks.
Brasiilia esindab teistsugust arenevat turgu
Brasiilia aktsiaturg pakub Aasia tehnoloogiaturgudele peaaegu vastupidist pilti. MSCI Brazil indeksi suurimate positsioonide hulgas olid kaevandusettevõte Vale, digipank Nu Holdings, pangad Itaú ja Bradesco ning mõlemad Petrobrase aktsiaklassid. Indeksi dividenditootlus oli 5,5% ja järgmise 12 kuu P/E 8,3.
Brasiilia majandust on 2026. aastal toetanud kõrgemad tooraine- ja energiahinnad. IMF prognoosis riigile 2,4% majanduskasvu ning märkis, et nafta netoeksportija staatus ja taastuvenergia suur osakaal muudavad Brasiilia globaalse energiahindade tõusu suhtes paljudest teistest arenevatest riikidest vastupidavamaks. Samal ajal ootas fond aasta lõpuks 5,6% inflatsiooni ning rõhutas jätkuvalt kõrge riigivõla ja piirava intressikeskkonna mõju.
Brasiilia, Hiina, India, Korea ja Taiwan on kõik arenevad aktsiaturud, kuid nende kasumeid mõjutavad täiesti erinevad tegurid: nafta ja rauamaak, kohalik pangandus, kinnisvara, internetikaubandus või mälukiipide hinnad.
Odavam hinnatase ei tähenda ühesugust võimalust
MSCI Emerging Markets indeksi järgmise 12 kuu P/E oli augusti lõpus 10,1, võrreldes MSCI Worldi 18,6ga. Indeksi madalam suhtarv näib esmapilgul suure allahindlusena, kuid riikide erinevused on väga suured. Korea P/E oli 5,1, Brasiilial 8,3 ja Hiinal 10,8, samal ajal kui Taiwan ja India kauplesid vastavalt 19,1- ja 19,9-kordse oodatava kasumi juures.
Arenevate turgude hinnastuses on suured erinevused
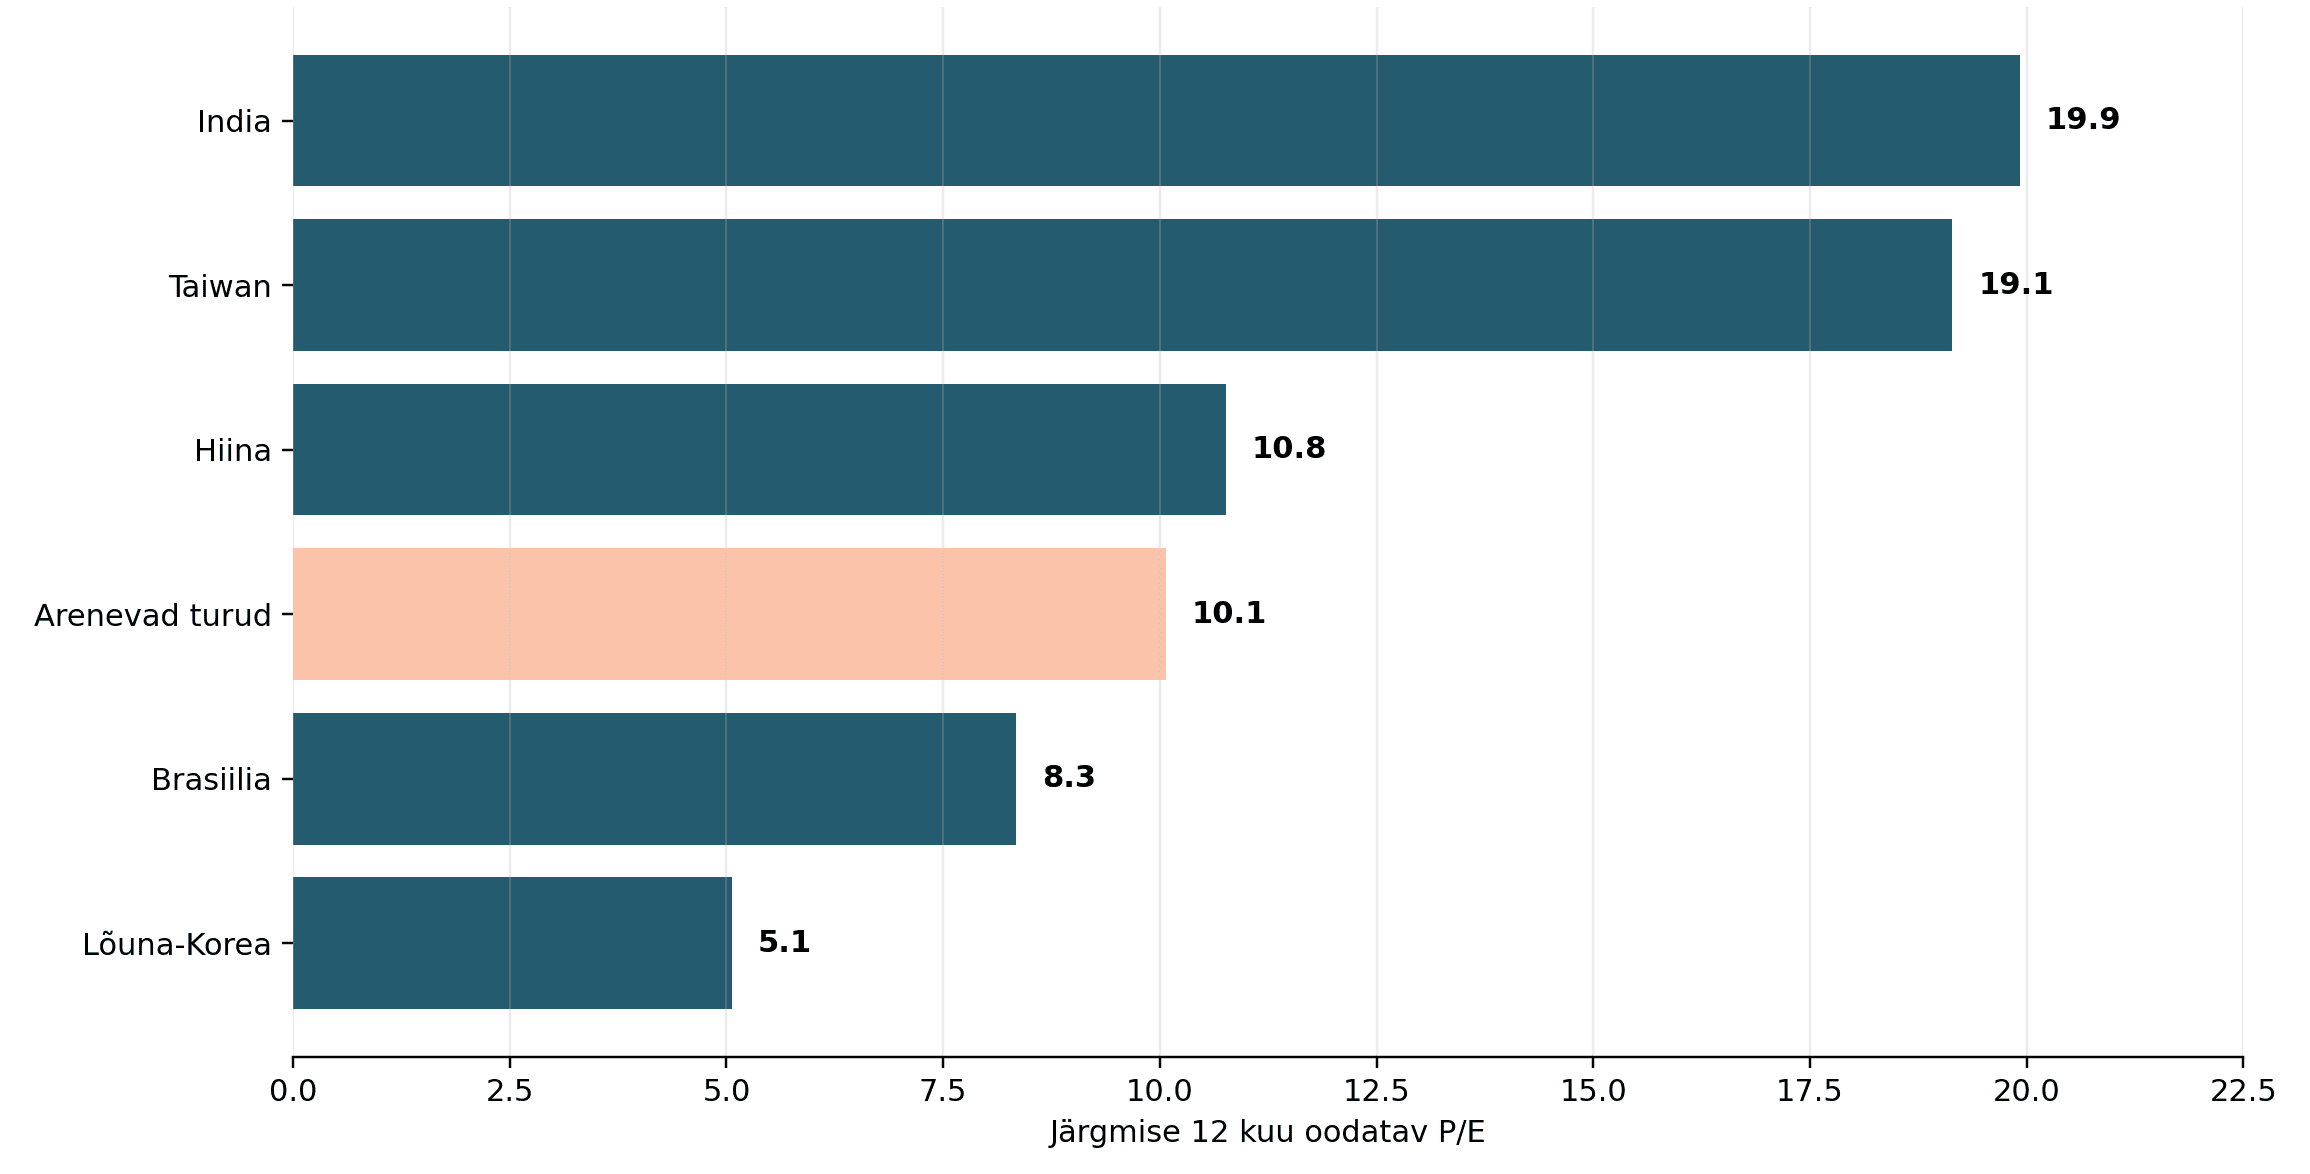 Allikas: MSCI faktilehed.
Madalad hinnakordajad peegeldavad sageli ka suuremat ebakindlust. Korea puhul on küsimus mälukiipide kasumitsükli kestuses, Brasiilias toorainehindades ja riigi rahanduses ning Hiinas kinnisvaras, kodumaises nõudluses ja majanduspoliitikas. India kõrgem hinnatase peegeldab omakorda kiirema ja stabiilsema kasvu ootust.
J.P. Morgan Asset Managementi kolmanda kvartali ülevaade prognoosis arenevate turgude ettevõtetele 2026. aastal koguni 65% kasumikasvu ja 2027. aastal veel 22% kasvu. Samas märkis varahaldur, et arenevate turgude hinnastused ei ole pärast tugevat tõusu enam nii soodsad kui 2025. aasta alguses.
Ühe turu asemel mitu erinevat lugu
Arenevate turgude mõiste jätab mulje ühest ühtsest varaklassist, kuid 2026. aasta arengud näitavad vastupidist. Korea ja Taiwan on muutunud tehisintellekti taristu ning pooljuhtide panuseks. Hiina ühendab odavama hinnastuse tugeva tööstusega, kuid võitleb nõrga sisetarbimise ja kinnisvarasektoriga. India majandus kasvab kiiresti, kuid aktsiaturu hinnatase oli juba kõrge. Brasiilia sõltub rohkem pankadest, toorainetest ja intressitsüklist.
Ka väliskeskkonna mõju ei ole kõigile sama. IMF-i aprilliprognoos kärpis arenevate majanduste 2026. aasta kasvuväljavaadet energiahindade ja Lähis-Ida konflikti tõttu 0,3 protsendipunkti võrra. Suurem löök ähvardab eelkõige energiat importivaid ja juba haavatavama rahandusega riike, samal ajal kui naftaeksportijad võivad kõrgematest hindadest võita.
Arenevate turgude 2026. aasta tõusu keskmes ei ole seega Hiina majanduse suur tagasitulek. Rallit on vedanud eelkõige Korea ja Taiwani kiibitootjad, samal ajal kui Hiina ja India on jäänud kõrvale. Järgmise etapi kujundavad mälukiipide kasumite kestus, Hiina sisetarbimise taastumine, India ettevõtete tulemuste vastavus kõrgele hinnatasemele ning tooraine- ja intressitsükli mõju Brasiiliale.
Ühine arenevate turgude indeks koondab need arengud ühe numbri alla, kuid indeksi sees toimuvad praegu mitu väga erinevat majandus- ja kasumitsüklit.