Kinnisvara on Eesti investori jaoks üks tuttavamaid viise vara kasvatamiseks. Korter on käegakatsutav, selle väärtust on lihtne mõtestada ning igakuine üür loob nähtava rahavoo. Viimastel aastatel on selle kõrvale kerkinud järjest enam kohalikke ettevõtete võlakirju, mis võivad samuti pakkuda regulaarset tulu, kuid nõuavad investorilt märksa vähem igapäevast haldamist.
Võrdluse muudab praegu eriti aktuaalseks Pro Kapital Grupi avalik pakkumine. Ettevõte pakub kaheaastaseid 8,3% fikseeritud aastaintressiga võlakirju, mille intressi makstakse kord kvartalis. Investori jaoks tekib seega praktiline küsimus: kas osta Tallinna üürikorter või paigutada raha kohalikesse võlakirjadesse, mille kaudu saab muu hulgas osaleda kinnisvarasektori rahastamises?
Mõlemal juhul otsib investor regulaarset tulu ja soovib oma kapitali kasvatada. Erinevus seisneb selles, kust rahavoog tuleb, kui palju aega investeering nõuab, kui hästi saab riske hajutada ning millal on võimalik investeeritud raha uuesti kasutusele võtta.
Üürikorter pakub kontrolli ja võimalikku hinnatõusu
Üürikinnisvara üks suuremaid eeliseid on otsene kontroll. Investor saab ise valida asukoha, maja, korteri seisukorra ja üürniku. Vajaduse korral saab ta vara renoveerida, sisustust parandada või muuta üüristrateegiat. Võlakirjaomanikul sellist kontrolli pole – tema tulemus sõltub emitendi tegevusest ja maksevõimest.
Tallinna korteriturg on viimaste aastate nõrgemale majanduskeskkonnale küllaltki hästi vastu pidanud. Maa- ja Ruumiameti andmetel maksis järelturu kahetoaline korter Tallinnas 2026. aasta teises kvartalis keskmiselt ligikaudu 139 000 eurot ehk peaaegu 3 000 €/m². Tallinna järelturu korterite keskmine ruutmeetrihind oli aastaga tõusnud 4,3%.
Kahetoalise korteri üürihind jääb paljudes Tallinna piirkondades ligikaudu 500–800 euro vahele. Üüri suurus oleneb asukohast, korteri seisukorrast, energiatõhususest ja parkimisvõimalusest. Kui korteri eest saadav aastaüür moodustab ostuhinnast veidi üle 5%, võib seda pidada Tallinna turul mõistlikuks brutotootluseks.
Brutotootlus on siiski ainult arvutuse algus. Omanikul tuleb arvestada võimaliku vakantsuse, remondi, kindlustuse, mööbli ja kodutehnika kulumise ning tema kanda jäävate kuludega. Kui kasutatakse haldus- või maakleriteenust, lisandub ka selle hind. Hästi valitud ja mõistlikult hallatud korteri puhul võib pärast neid väljaminekuid jääda netotootluseks enne laenukulu ligikaudu 3–4% aastas.
Korteri kogutootlus ei piirdu aga üürist jääva vaba rahaga. Laenu põhiosa tagasimaksmine kasvatab aja jooksul investori omandiosa ning vara väärtus võib tõusta. Eduka kinnisvarainvesteeringu tulemus kujuneb tavaliselt kolme komponendi koosmõjus: üüritulu, laenujäägi vähenemine ja korteri hinnamuutus.
! Rahakrati kõrvalpilk:
Olgem ausad – ühe selle Õika neljatoalise “üüriimpeeriumiga” mässamine on korralik finantsmassohism. Ma tean, et sa said selle vanaemalt päranduseks ja mõni guru müüb ideed seda tubade kaupa viiekümnele ukrainlasele üürida, aga oleme realistid. Üks üürikas on pigem finantsvangistus, mitte -vabadus. Minu kogemus näitab, et mõte hakkab jumet võtma seal 5+ korterite koguse juures, kus tekib juba korralik võimenduse potentsiaal, head intressitingimused, tasub leida on-call töömees jne. Üks väike "aga" on see, et viie ja enama korterini jõudmine tähendab neile, kes sellise ettevõtlusvormiga aktiivselt pusida ei viitsi, viie eaka lähisugulase pildilt lahkumist moel või teisel...
Lisaks kipuvad alguses ilusa ja monogaamsena paistva üüri ja pangalaenu kuumakse suhtes märkamata jääma kolmandad osapooled: üürniku otsimisel korteri tühjalt tiksumise aeg, pisiremondid ja uuendused, euribori tõmbetuuled ja see kõik kokku võib hakata kasumit sama isukalt ära sööma nagu kodutud Kaarli kiriku taga tasuta supi järtsus.
Ma ei taha kedagi ära hirmutada, üürikatega sebimine on väga äge ja mingist hetkest üsna tasuv. Aga ma ei näinud liiga palju vabatahtlikke, kui ma eelmisel pühapäeval üksinda ühte oma neljanda korruse üürikasse pesumasinat tassisin ja koridoris läbi teie uste pannkookide lõhna, teie Legodega mängivate pärijate kilkeid ja Hommiku-Anu mahedat häält kuulama pidin.
Laen võib tõsta kinnisvara omakapitali tootlust
Üürikinnisvara oluline eelis on võimalus kasutada pangalaenu. Investor ei pea kogu ostuhinda ise tasuma, vaid saab suhteliselt väiksema omakapitaliga omandada suurema väärtusega vara.
Kui investor tasub 25% korteri hinnast ise ja finantseerib ülejäänud 75% pangalaenuga, arvestatakse nii korteri üüritulu kui ka võimalik hinnamuutus kogu vara väärtuselt. Seetõttu võib investori omakapitali tootlus olla kõrgem kui korteri brutotootlus.
Näiteks 320 000 eurot maksva korteri puhul on 25% sissemakse 80 000 eurot ja pangalaen 240 000 eurot. Kui korteri väärtus tõuseb aastaga 2%, suureneb vara väärtus 6400 euro võrra. See on 2% korteri hinnast, kuid tervelt 8% investori 80 000eurosest sissemaksest.
Kui hinnatõusule lisandub üürist teenitud netotulu, võib investori omakapitali kogutootlus ulatuda ligikaudu 9–10%ni, kuigi korteri enda brutotootlus on vaid veidi üle 5%. Just siin avaldub finantsvõimenduse peamine eelis.
Kinnisvaraturu tõusu tuules on vähem tähelepanu saanud asjaolu, et laenuvõimendus töötab aga mõlemas suunas. Kui korteri väärtus langeb 2%, väheneb investori omakapital samuti 6400 euro võrra ehk 8% sissemaksest. Seetõttu võib finantsvõimendus tootlust suurendada, kuid see eeldab piisavat rahalist puhvrit ja valmisolekut taluda ka nõrgemaid aastaid.
Võlakiri pakub selgemat ja lihtsamini prognoositavat rahavoogu
Võlakirja ostes annab investor ettevõttele tähtajalise laenu. Intressimäär, maksegraafik ja lunastustähtaeg on ette kindlaks määratud. Kui emitent täidab oma kohustused, teab investor juba investeeringut tehes, millal intressimaksed laekuvad ja millal peaks põhiosa tagasi saama.
See on võlakirja üks olulisemaid eeliseid üürikorteri ees. Üüritulu võib muutuda sõltuvalt turuolukorrast, vakantsusest ja ootamatutest kuludest. Fikseeritud kupongiga võlakirja maksegraafik on seevastu ette teada ning investeering ei nõua igakuist tegelemist üürnike, kommunaalarvete ega remondiga.
! Rahakrati kõrvalpilk:
Võlakiri on investori portfellis veidi nagu koristaja. Sa märkad tema puudumist alles siis, kui teda enam pole ehk kui sellest juba juunikuust voodi kõrval lebavast t-särgist on saanud tolmuhunniku tõttu tasuta upgrade – kampsun. Hea töötaja, kes liiga palju ei küsi ja ma ei ole veel kuulnud, et näiteks kinnisvara võlakirjade puhul hakatakse investoritele helistama, kui mõnel objektil torutöid vms teha on vaja. Kuigi see oleks tegelt päris hea. Kujutaks ette, et Pro Kapitali lõpuboss helistab investoreid läbi ja küsib häbelikult, kes kõige lähemal on ja viitsiks mingit ummistust likvideerima minna.
Kui veel korra üürikatega paralleel tõmmata, siis üürikorterid on natuke nagu selline värskeima malli bemmiga sõitev ja gramm liiga ülbe vend, kes lubab sind iga aasta jõuludeks Ibizale viia. See võib vahel juhtuda, aga tõenäosus on üsna suur, et kui korralikku taustatööd ei tee, siis lõpetad temaga kuskil Märjamaa Circle-K juures bensu arvet poolitades. Võlakiri aga on veidi nagu see igav sugulane, kes tuleb igal kuul täpselt samal kellaajal külla, toob ümbrikus mõned kupüürid ja ei palu kunagi teist tassi kohvi enne äraminekut. Temaga ei ole enamasti mingit draamat, ta peab oma sõna ja pakub puhast rahavoogu.
Lugesin selle artikli jaoks oma netipangas kokku, et mul on praegu 19 erinevat võlakirja kotis – pangad, kinnisvara- ja meelelahutusfirmad ning muud finantsteenused. Kas ma ise Pro Kapitali võlakirju võtan ligi? Ütleme nii, et ma ei tohi seda kommenteerida. Ruumi iseenesest on, aga kõige ausam on mul vastata selle mitte siin, kallutatud kanalis, vaid objektiivselt enda Instagrami kontol.
Pro Kapitali tagamata võlakirjad võimaldavad investeerida kinnisvarasektorisse ilma konkreetset korterit ostmata ja haldamata. Võlakirjade aastaintress on 8,3%, tähtaeg kaks aastat ning intressimakseid tehakse kord kvartalis. Nende teenindamise võime hindamiseks tuleb vaadata kontserni arendusportfelli ja sellest tekkivaid rahavooge. Kalaranna Kvartali merevaatega luksuskorterid on valmis ja müügis, Kristiine Citys on aga nii valmis ja müügis olevaid kodusid kui ka arendusjärgus projekte. Lisaks on Pro Kapitalil müügi- ja arendusfaasis projekte Riias ja Vilniuses, mistõttu ei sõltu kontserni rahavood ainult ühest projektist ega turust.
Pro Kapital on tegutsenud Balti kinnisvaraturul üle 30 aasta. Kontserni 2025. aasta auditeeritud müügitulu oli 53,2 miljonit eurot ja puhaskasum 12 miljonit eurot. Kontsernil oli 2026. aasta juuni lõpus 66,6 miljonit eurot omakapitali, mis moodustas ligikaudu 54% varadest ja viitab kinnisvaraarendaja kohta tugevale kapitaliseeritusele.
Võlakirjainvestori tulu ei sõltu otseselt ühe korteri hinnatõusust või müügikiirusest, vaid ettevõtte võimest tasuda kontserni rahavoogudest intressi ja lunastada võlakirjad tähtajal nimiväärtuses.
Pro Kapitali peadirektori Andrus Lauritsa sõnul on üürikorteri omamine ja professionaalse kinnisvaraarendaja finantseerimine kaks erinevat viisi kinnisvarasektorisse investeerimiseks. „Võlakirja kaudu saab investor osaleda mitme projekti ja turuga ettevõtte rahastamises, ilma et ta peaks ise konkreetset korterit välja valima ja haldama. See võib sobida investorile, kes hindab regulaarset rahavoogu ja selgelt määratud investeerimisperioodi,“ ütles Laurits.
Võlakirjade suur tugevus on hajutamine
Ühe Tallinna investeerimiskorteri ostmiseks kulub sageli suurem osa investori vabast kapitalist. Seetõttu sõltub tulemus ühest asukohast, ühest majast ja korraga enamasti ühest üürnikust. Hästi valitud objekti puhul võib selline keskendumine olla kasulik, kuid võimalikku probleemi pole lihtne teise vara parema tulemusega tasakaalustada.
Võlakirjade puhul saab sama kapitali jagada mitme ettevõtte vahel. Näiteks võib 100 000 eurot paigutada kümne erineva emitendi võlakirjadesse, hajutades investeeringu kinnisvara-, energia-, tarbimis-, finants- ja teiste sektorite vahel. Samuti saab valida erinevad lunastusaastad, nii et kogu kapital ei vabane ega vaja reinvesteerimist samal ajal.
See ei kõrvalda krediidiriski, kuid vähendab ühe ettevõtte probleemide mõju kogu portfellile. Kui üks 10 000eurone positsioon satub raskustesse, ei määra see kogu 100 000eurose portfelli tulemust. Ühe korteri puhul mõjutab ulatuslik remont või pikk vakantsus sisuliselt kogu investeeringut.
Võlakirjaportfelli saab üles ehitada ka järk-järgult. Investor ei pea tegema kogu otsust ühe tehinguga, vaid saab lisada uusi võlakirju erinevate pakkumiste ja turuolukordade ajal. Regulaarselt laekuva intressi saab omakorda reinvesteerida, kasvatades aja jooksul portfelli ja selle tulevast rahavoogu.
Kupong ja brutotootlus räägivad ainult osa loost
Üürikorteri ligikaudu 5% brutotootlus ja võlakirja 8,3% kupong võivad jätta mulje, et võlakiri on automaatselt tulusam. Tegelik võrdlus vajab mõlema investeeringu vaatamist pärast kulusid ning kinnisvara puhul ka finantsvõimenduse mõju arvestamist.
Korteri brutotootlusest tuleb maha arvata vakantsus, remont, kindlustus ja muud omaniku kulud. Võlakirjainvestori tootlust võivad vähendada väärtpaberikonto- ja tehingutasud ning intresside maksustamine.
Kinnisvara puhul võib väiksemale omakapitalile arvestatud kogutootlus tänu laenule olla vara brutotootlusest kõrgem. Selle eelduseks on, et üüritulu, laenu põhiosa vähenemine ja korteri hinnatõus ületavad intressikulu ja muud väljaminekud.
Võlakirjade puhul finantsvõimendust tavaliselt ei kasutata. See muudab tootluspotentsiaali mõnevõrra piiratumaks, kuid samal ajal on investori risk lihtsamini kontrollitav: puudub igakuine laenumakse ja intressimäära tõus ei tekita investorile täiendavat maksekohustust.
Võlakirja tegelik tootlus võib kupongist erineda, kui väärtpaber ostetakse järelturult üle või alla nimiväärtuse. Alla nimiväärtuse ostetud võlakirja tootlus lunastustähtajani on üldjuhul kupongist kõrgem, üle nimiväärtuse ostetud võlakirja puhul madalam.
LHV võlakirjade valdkonna juhi Silver Kalmuse sõnul võimaldavad võlakirjad investoril oma rahavoogusid paremini planeerida. „Võlakirjade üks tugevusi on see, et investor teab ette intressimaksete graafikut ja investeeringu tähtaega. Kõrgem kupong tähendab siiski ka suuremat krediidi- ja sageli likviidsusriski, mistõttu tuleb analüüsida emitendi rahavooge, võlakoormust, tagasimakseallikaid ja võlakirja tingimusi. Mitme emitendi vahel hajutatud portfell võib pakkuda atraktiivset rahavoogu ilma ühe vara haldamisega kaasneva ajakuluta,“ ütles Kalmus.
Mida näitab 100 000 euro võrdlus?
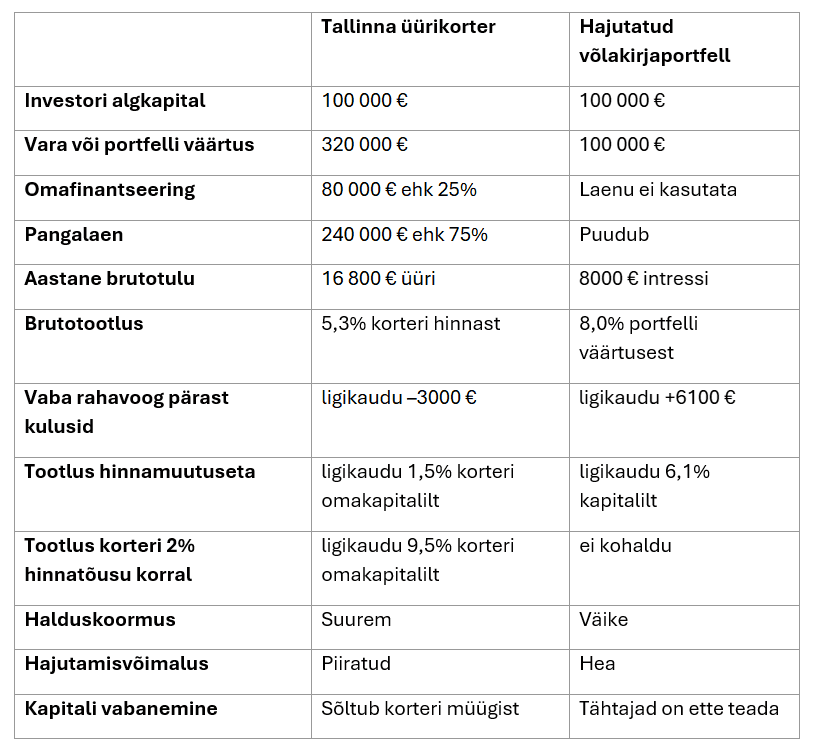
Oletame, et investoril on kasutada 100 000 eurot. Kinnisvaravariandis ostab ta 320 000 eurot maksva Tallinna korteri, tasudes 25% ehk 80 000 eurot omafinantseeringuna ja võttes ülejäänud 240 000 eurot pangalaenuna. Ülejäänud 20 000 eurot jääb tehingukulude, sisustuse ja ootamatute väljaminekute reserviks.
Korter antakse pikaajaliselt üürile 1400 euro eest kuus. Aastane brutotulu on seega 16 800 eurot ehk ligikaudu 5,3% korteri ostuhinnast. Pärast mõõduka vakantsuse, jooksvate kulude ja maksude arvestamist jääb enne laenumakseid ligikaudu 10 750 eurot.
Kui 30-aastase laenu intressimäär on 4%, ulatuvad esimese aasta laenumaksed ligikaudu 13 750 euroni. Sellest umbes 9500 eurot moodustab intress ja 4200 eurot laenu põhiosa tagasimakse. Seetõttu peab investor esimesel aastal lisama korteri rahavoogu ligikaudu 3000 eurot oma raha.
Negatiivne rahavoog ei tähenda siiski, et investori vara sama summa võrra väheneks. Laenu põhiosa tagasimakse kasvatab tema omandiosa korteris. Kui korteri turuväärtus aasta jooksul ei muutu, suureneb investori vara väärtus pärast üüritulu, kulude ja intressi arvestamist ligikaudu 1200 euro võrra. See vastab umbes 1,5% tootlusele korterisse paigutatud 80 000euroselt omakapitalilt.
Finantsvõimenduse mõju tuleb paremini esile siis, kui korteri väärtus kasvab. Näiteks 2% hinnatõus suurendaks 320 000eurose korteri väärtust 6400 euro võrra. Koos üürist teenitud netotulu ja laenujäägi vähenemisega kujuneks investori aastaseks kogutuluks ligikaudu 7600 eurot. See vastab umbes 9,5% tootlusele korterisse paigutatud 80 000euroselt omakapitalilt või 7,6% tootlusele kogu algselt kasutada olnud 100 000 eurolt.
Nii võib laen tõsta korteri omakapitali tootluse kõrgemaks kui vara 5,3% brutotootlus. Samas ei tulene suurem tootlus üksnes üürist, vaid eelkõige sellest, et hinnamuutus arvestatakse kogu korteri väärtuselt. Kui korteri hind hoopis 2% langeks, töötaks sama võimendus vastupidises suunas ja vähendaks investori omakapitali ligikaudu 6400 euro võrra.
Võlakirjavariandis paigutab investor kogu 100 000 eurot mitme Balti ettevõtte võlakirjadesse. Portfell jagatakse näiteks kümne emitendi ning erinevate sektorite ja lunastustähtaegade vahel. Pro Kapitali võlakiri võib moodustada sellest ühe osa, kuid kogu raha ei seota ühe ettevõtte ega ainult kinnisvarasektoriga.
Kui portfelli keskmine kupong on 8%, teenib investor aastas ligikaudu 8000 eurot brutointressi. Pärast tavapärase tulumaksu ja väikeste kontokulude arvestamist jääb ligikaudu 6100 eurot positiivset rahavoogu. Investeerimiskonto nõuete täitmisel saab maksukohustust edasi lükata ja laekunud intressi vahepeal reinvesteerida.
 Arvutus on illustratiivne ega kujuta endast tootluse lubadust. Eeldatud 2% kinnisvara hinnatõus ei ole prognoos. Tegelik tulemus sõltub korteri ostuhinnast, üüritasemest, vakantsusest, kuludest, laenuintressist ja tulevasest müügihinnast. Võlakirjade puhul sõltub tulemus emitentide maksevõimest, võlakirjade ostuhinnast ja võimalikust järelturu hinnamuutusest.
Võrdlus näitab hästi kahe investeeringu erinevat loogikat. Võlakirjaportfell pakub kohe positiivset ja paremini prognoositavat rahavoogu, ei nõua pangalaenu ega tekita vajadust investeeringule regulaarselt raha juurde maksta. Kinnisvara jooksev rahavoog võib suure laenukoormuse tõttu olla tagasihoidlik või negatiivne, kuid finantsvõimendus annab võimaliku hinnatõusu korral suurema omakapitali tootluse.
Seega on võlakirjade tootlus rohkem seotud regulaarsete intressimaksetega, kinnisvara kõrgem kogutootlus aga sõltub suuresti pikaajalisest hinnakasvust. Investor peab otsustama, kas talle on olulisem kohe laekuv rahavoog ja hajutatus või võimalus kasutada laenu abil finantsvõimendust ning kasvatada vara pikema aja jooksul.
Tugev emitent on oluline, kuid hajutamine veel olulisem
Pro Kapitali pikk tegevusajalugu, viimaste perioodide kasumlikkus ja tugev omakapitalibaas on võlakirjainvestori jaoks positiivsed lähtekohad. Samuti sisaldavad võlakirjade tingimused omakapitali suhtarvu kovenanti: emitendi omakapitali osakaal peab püsima üle 35%. Viimaste avaldatud andmete järgi oli tegelik näitaja sellest märgatavalt kõrgem.
Pro Kapitali võlakirjad on tagamata ja allutamata ning nende teenindamine sõltub kontserni üldisest maksevõimest. Ettevõtte krediidivõime hindamisel on olulised näitajad 66,6 miljoni euro suurune omakapital, ligikaudu 54% omakapitali osakaal ning Tallinna, Riia ja Vilniuse vahel jaotunud arendusportfell. Samal ajal tuleb kinnisvaraarendaja puhul arvestada, et rahavood sõltuvad projektide valmimisest, müügitempost ja turuolukorrast.
Neid tegureid tuleb vaadelda tervikuna ning nende põhjal hinnata, milline osakaal võiks ühe emitendi võlakirjadel investori portfellis olla. Ka tugeva finantsseisuga ettevõtte puhul aitab investeeringute jagamine mitme emitendi ja sektori vahel vähendada ühe ettevõttega seotud riski.
Likviidsusel on mõlema investeeringu puhul oma hind
Korteri müük võib võtta nädalaid või kuid ning sellega kaasnevad notaritasu, võimalik maakleritasu ja muud kulud. Müügi õnnestumine ja lõplik hind sõltuvad selle hetke nõudlusest, finantseerimistingimustest ja konkreetse objekti atraktiivsusest.
Börsil noteeritud võlakirjale saab müügikorralduse esitada kiiresti ning vajaduse korral võib investor müüa ainult osa portfellist. See on oluline erinevus: korteri puhul ei saa ootamatu rahavajaduse tekkides müüa ainult osa investeeringust, võlakirjaportfellist saab aga realiseerida ühe positsiooni ja jätta ülejäänud alles.
Balti võlakirjaturg on samas suhteliselt madala likviidsusega ning alati ei pruugi leiduda soovitud hinnaga ostjat. Võlakirjade eelis seisneb siiski selles, et portfell on osadeks jaotatav ning igal investeeringul on ette teada lunastustähtaeg.
Millisele investorile kumb paremini sobib?
Üürikorter võib sobida investorile, kes soovib reaalset vara, hindab otsest kontrolli ning on valmis tegelema korteri valiku ja haldamisega. Selle atraktiivsus suureneb, kui korter ostetakse hea hinnaga, üürinõudlus on tugev, laenukoormus mõistlik ning investor suudab vajaduse korral katta ka negatiivse rahavoo. Tänu pangalaenule võib kinnisvara omakapitali tootlus olla vara brutotootlusest märksa kõrgem, kuid sama võimendus suurendab ka võimalikku kahjumit.
Võlakirjaportfell võib sobida investorile, kes eelistab regulaarset ja paremini prognoositavat rahavoogu, väiksemat ajakulu ning võimalust jagada kapitali mitme ettevõtte vahel. Pro Kapitali praegune 8,3% pakkumine näitab, et kinnisvarasektoriga seotud tulu teenimiseks ei pea tingimata ise korteriomanikuks hakkama. Investor saab valida võlausaldaja rolli ning ette teada nii intressimaksete graafiku kui ka investeeringu lõpptähtaja.
Praeguste eelduste järgi võib hajutatud Balti võlakirjaportfell pakkuda üürikorterist suuremat vahetut rahavoogu, paremat hajutatavust ja väiksemat halduskoormust. Laenuga ostetud kinnisvara võib omakorda saavutada kõrgema pikaajalise omakapitali tootluse, kui üüritulu ja vara väärtus kasvavad ning finantsvõimendus töötab investori kasuks.
Seetõttu ei pea vastus olema tingimata „korter või võlakiri“. Paljude investorite jaoks võivad need teineteist hästi täiendada: kinnisvara pakub reaalvara, kontrolli ja finantsvõimenduse võimalust, võlakirjad aga regulaarset rahavoogu, selget tähtaega, paindlikumat hajutamist ning väiksemat ajakulu.